
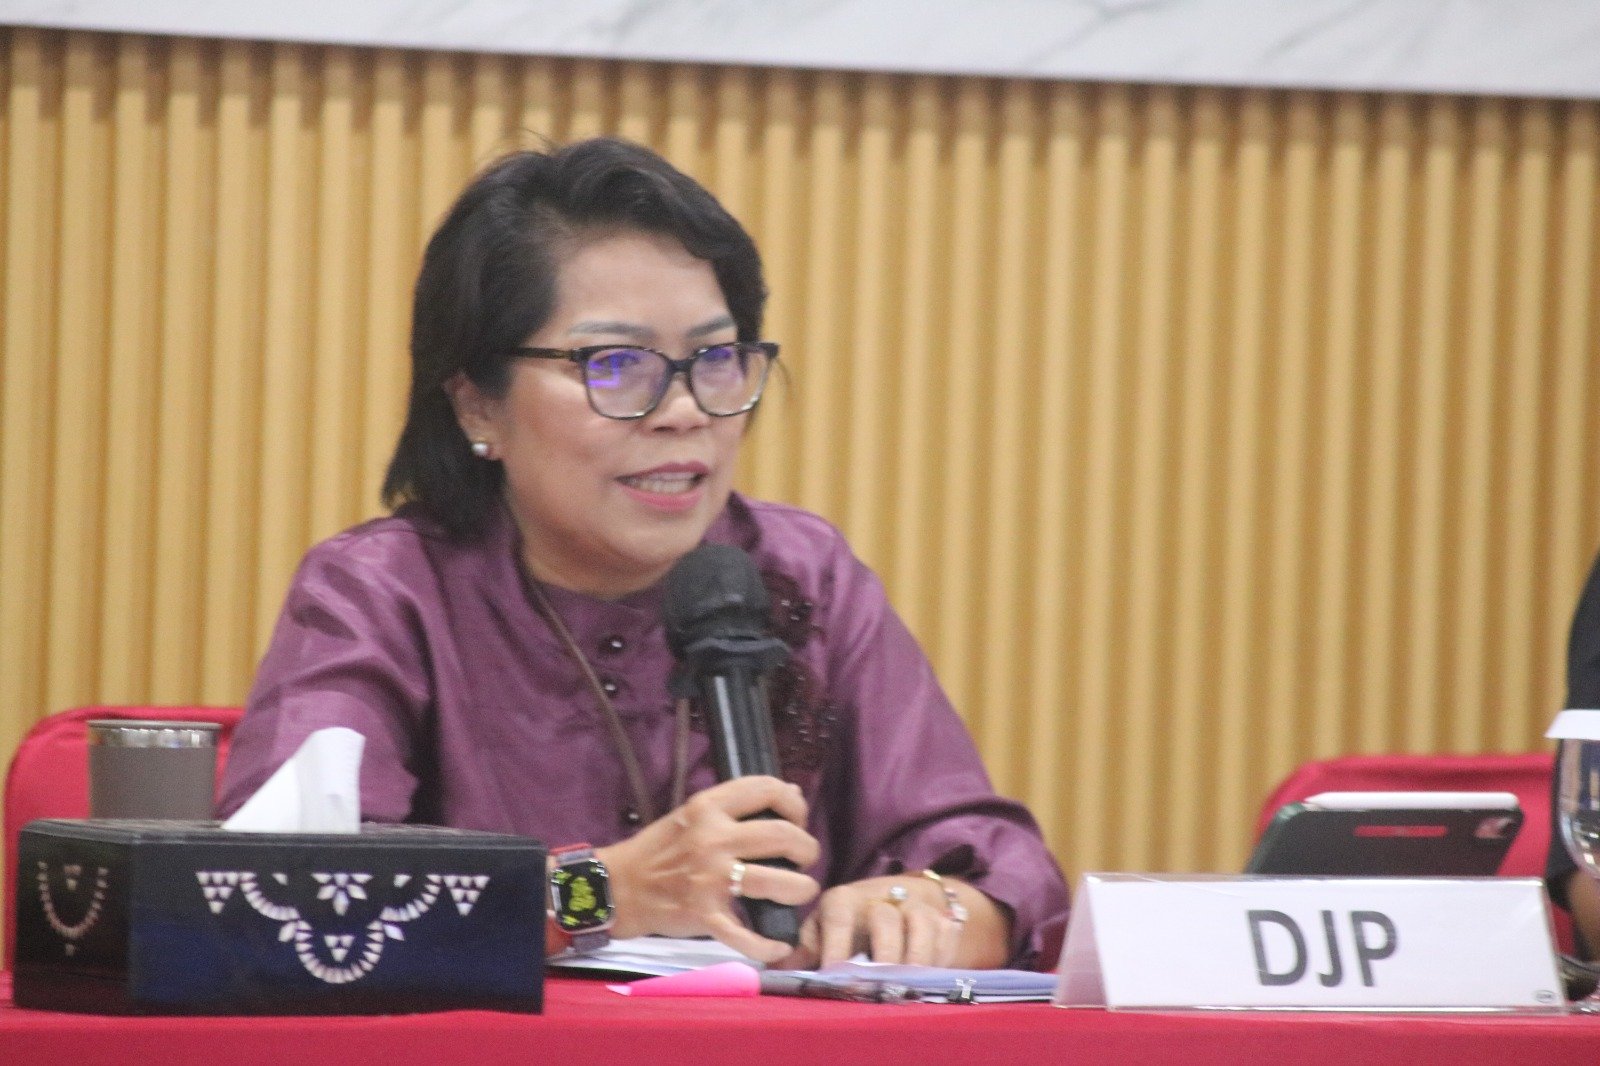
Mataram – Penerimaan pajak di Nusa Tenggara Barat (NTB) mencapai Rp2,18 triliun hingga 30 September 2026. Capaian tersebut tumbuh 15,36% dibandingkan periode yang sama tahun sebelumnya, berdasarkan pemaparan Kepala Kantor Wilayah Direktorat Jenderal Pajak (DJP) Nusa Tenggara, Judiana Manihuruk, dalam forum Asset and Liability Committee (ALCo) Regional di Mataram.
Data tersebut menunjukkan penerimaan pajak NTB masih mencatatkan pertumbuhan positif hingga triwulan III 2026. Pajak Penghasilan (PPh) dan Pajak Pertambahan Nilai (PPN) menjadi dua komponen utama dalam struktur penerimaan.
Hingga September 2026, realisasi PPh tercatat Rp1.367,92 miliar, sedangkan PPN mencapai Rp1.028,11 miliar. Dari sisi sektoral, administrasi pemerintahan menjadi sektor dengan penerimaan terbesar, yakni Rp909,67 miliar.
Sektor perdagangan menyusul dengan kontribusi Rp373,90 miliar. Berikutnya, jasa keuangan menyumbang Rp163,47 miliar, akomodasi Rp141,53 miliar, dan jasa usaha Rp129,52 miliar.
Dominasi administrasi pemerintahan dalam penerimaan pajak menjadi salah satu gambaran struktur penerimaan di NTB. Sementara itu, perdagangan, jasa keuangan, akomodasi, dan jasa usaha turut menyumbang penerimaan dari aktivitas ekonomi daerah.
Selain penerimaan pajak, jumlah pelaporan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan juga mengalami peningkatan.
Hingga 30 September 2026, DJP mencatat 196.166 SPT Tahunan masuk dari wilayah NTB. Jumlah tersebut meningkat 6,53% dibandingkan periode yang sama tahun sebelumnya.
Rinciannya terdiri atas 182.076 SPT Tahunan orang pribadi dan 14.090 SPT Tahunan badan. Peningkatan pelaporan ini menjadi salah satu indikator perkembangan administrasi perpajakan di wilayah NTB, meskipun tidak dengan sendirinya menunjukkan besarnya pertumbuhan kepatuhan seluruh wajib pajak.
Dalam forum tersebut, Judiana juga menyampaikan informasi mengenai ketentuan Pajak Penghasilan (PPh) Final bagi pelaku usaha yang memenuhi kriteria sesuai Peraturan Pemerintah Nomor 20 Tahun 2026.
Berdasarkan ketentuan yang disampaikan, tarif PPh Final sebesar 0,5% berlaku bagi wajib pajak orang pribadi, perseroan perorangan, dan koperasi yang memenuhi persyaratan, dengan batas omzet usaha Rp4,8 miliar dalam satu tahun.
Khusus wajib pajak orang pribadi, bagian omzet usaha sampai dengan Rp500 juta setahun tidak dikenai PPh sesuai ketentuan yang berlaku.
Informasi tersebut penting bagi pelaku usaha untuk memahami kewajiban pajak berdasarkan omzet dan bentuk usaha. Penerapan tarif tetap harus memperhatikan kriteria, masa berlaku fasilitas, serta ketentuan peralihan yang diatur dalam peraturan perpajakan.
Kanwil DJP Nusa Tenggara juga menyampaikan ketentuan mengenai kuasa wajib pajak berdasarkan Peraturan Menteri Keuangan Nomor 44 Tahun 2026.
Aturan tersebut mengatur pihak yang dapat bertindak sebagai kuasa wajib pajak, persyaratan yang harus dipenuhi, serta mekanisme pemberian kuasa melalui dokumen elektronik maupun kertas.
Pemahaman terhadap ketentuan ini diperlukan agar wajib pajak dapat menggunakan pendampingan sesuai aturan ketika menjalankan hak dan memenuhi kewajiban perpajakan.
DJP Nusa Tenggara terus mendorong peningkatan penerimaan melalui pelayanan dan kepatuhan perpajakan. Pertumbuhan penerimaan hingga September 2026 menjadi perkembangan positif, tetapi keberlanjutan capaian tersebut tetap bergantung pada aktivitas ekonomi, ketepatan administrasi, dan kepatuhan wajib pajak di daerah.